L’infrastructure de confiance qui transforme les données autorisées en décisions de crédit plus responsables, transparentes et explicables.
Les banques et les prêteurs doivent décider vite, sans renoncer à une gestion rigoureuse du risque. BUNOSOL est conçu pour collecter, stocker et traiter des données autorisées sur les particuliers et les entreprises, afin de fournir à l’avance une information fiable sur leur solvabilité.
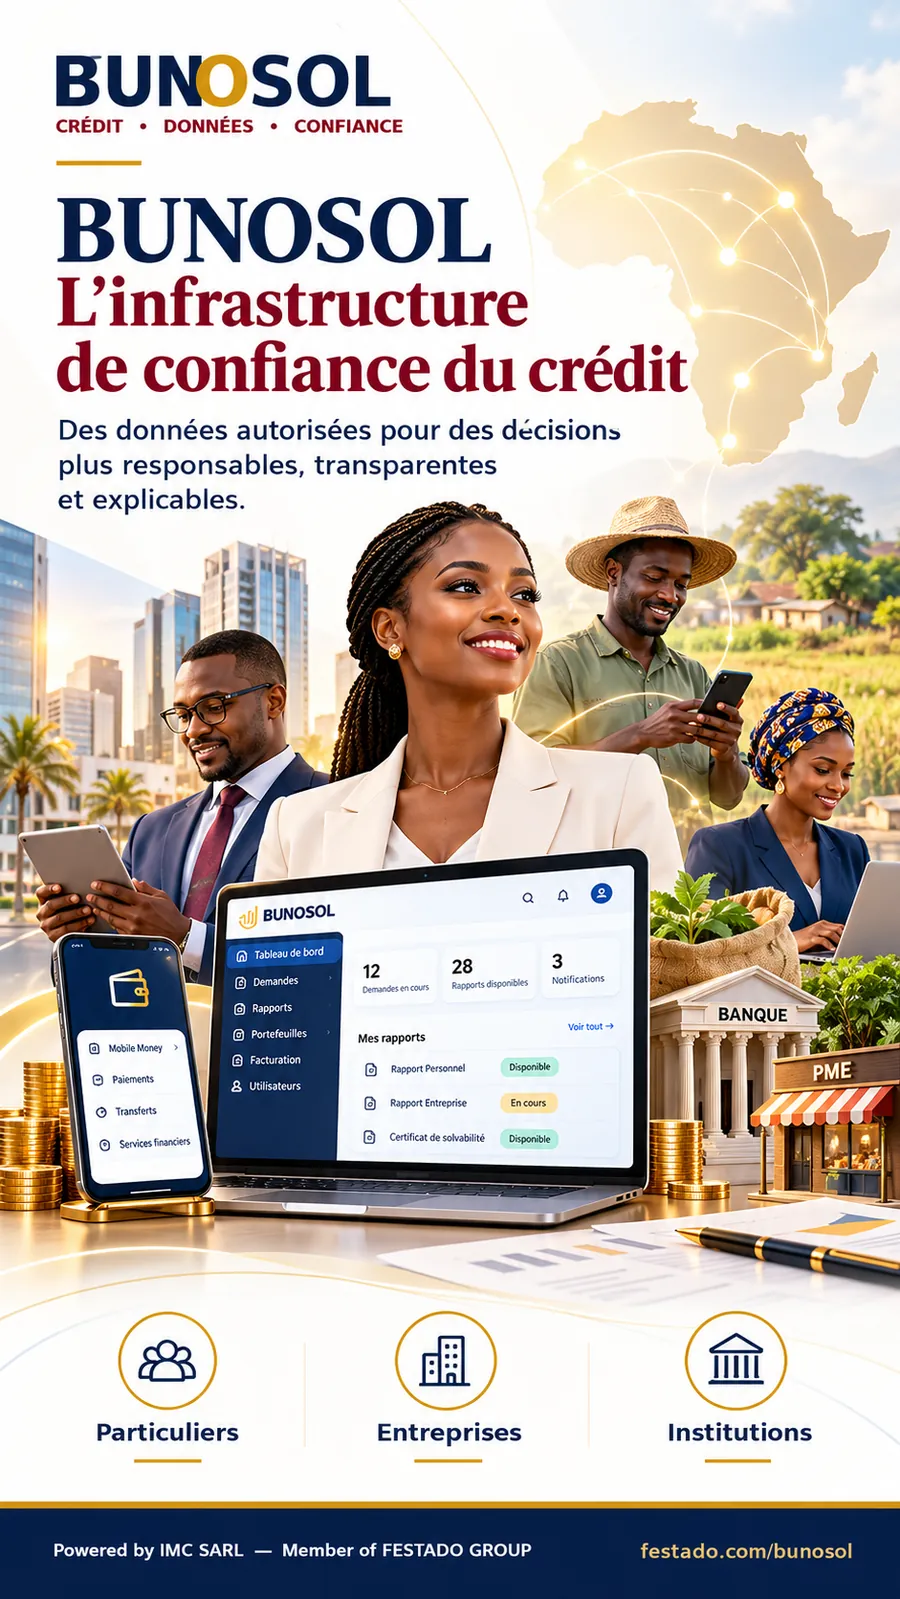
Protéger ceux qui empruntent, et ceux qui prêtent.
BUNOSOL a une double mission : protéger les consommateurs et les entreprises du surendettement, et protéger les propriétaires, les entreprises, les banques et les autres institutions financières contre les défauts de paiement de leurs clients.
Il répond à un manque concret : l’absence de score de bonité pour les crédits aux particuliers et d’indice de solvabilité pour les crédits aux entreprises.
- Une valeur de notation individuelle, fondée sur des données autorisées
- Un score de bonité pour les crédits privés
- Un indice de solvabilité pour les crédits d’entreprises
- Des décisions expliquées, contestables et corrigeables
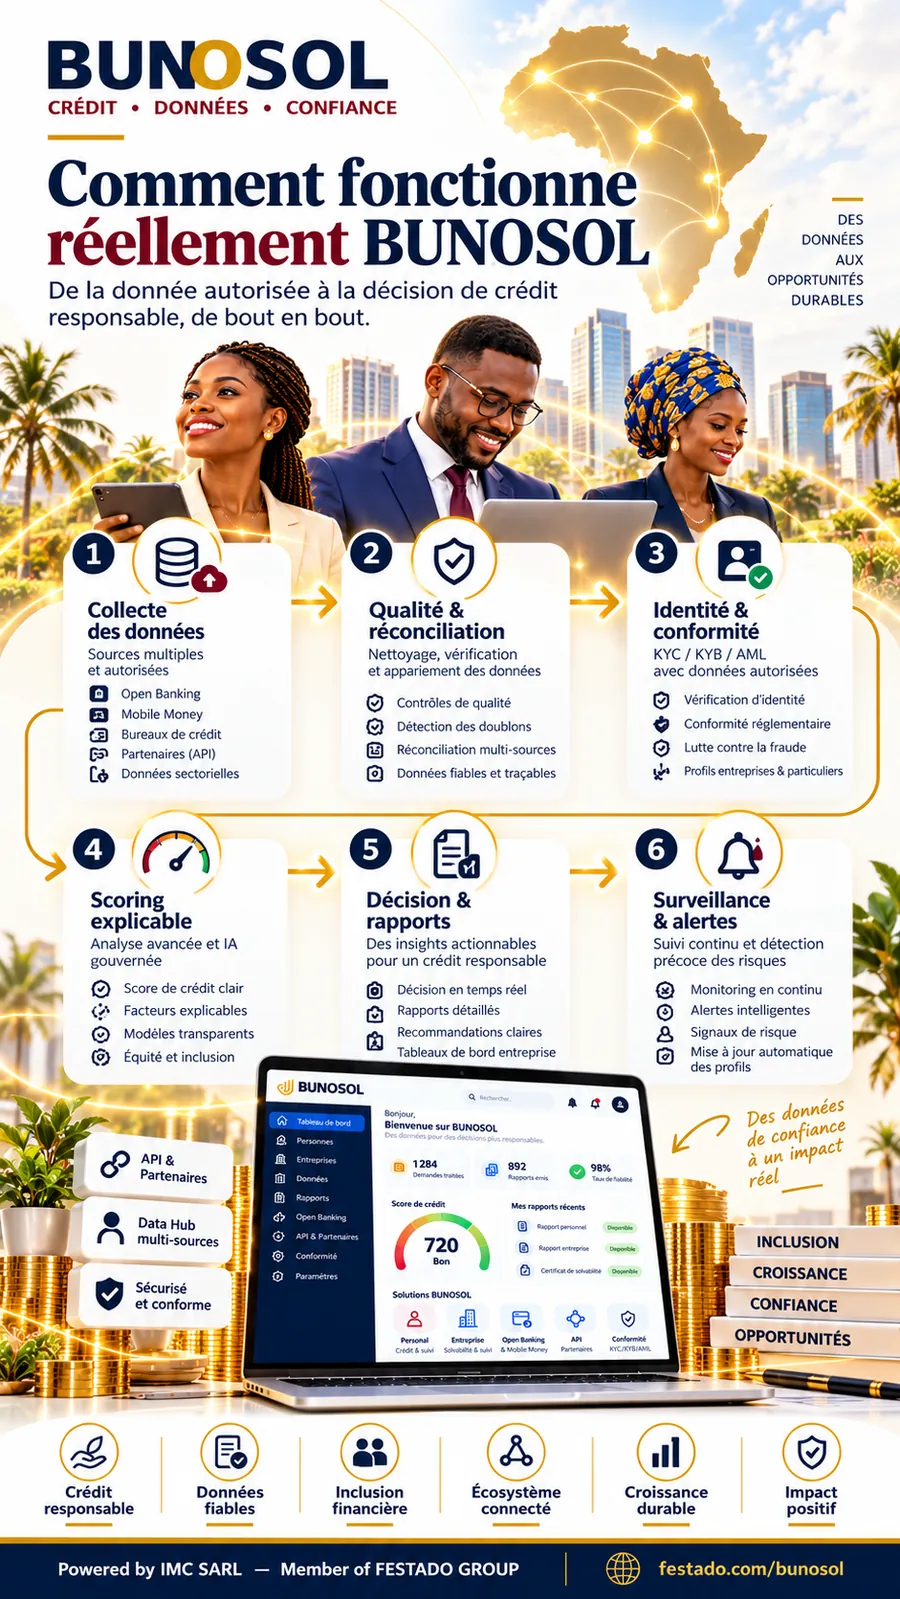
De la donnée autorisée à la décision de crédit responsable, de bout en bout.
Collecte des données
Des sources multiples et autorisées.
- Open Banking
- Mobile Money
- Bureaux de crédit
- Partenaires (API)
- Données sectorielles
Qualité & réconciliation
Nettoyage, vérification et appariement des données.
- Contrôles de qualité
- Détection des doublons
- Réconciliation multi-sources
- Données fiables et traçables
Identité & conformité
KYC / KYB / AML avec des données autorisées.
- Vérification d’identité
- Conformité réglementaire
- Lutte contre la fraude
- Profils particuliers et entreprises
Scoring explicable
Analyse avancée et IA gouvernée.
- Score de crédit clair
- Facteurs explicables
- Modèles transparents
- Équité et inclusion
Décision & rapports
Des éléments actionnables pour un crédit responsable.
- Aide à la décision
- Rapports détaillés
- Recommandations claires
- Tableaux de bord
Surveillance & alertes
Suivi continu et détection précoce des risques.
- Monitoring continu
- Alertes
- Signaux de risque
- Mise à jour des profils
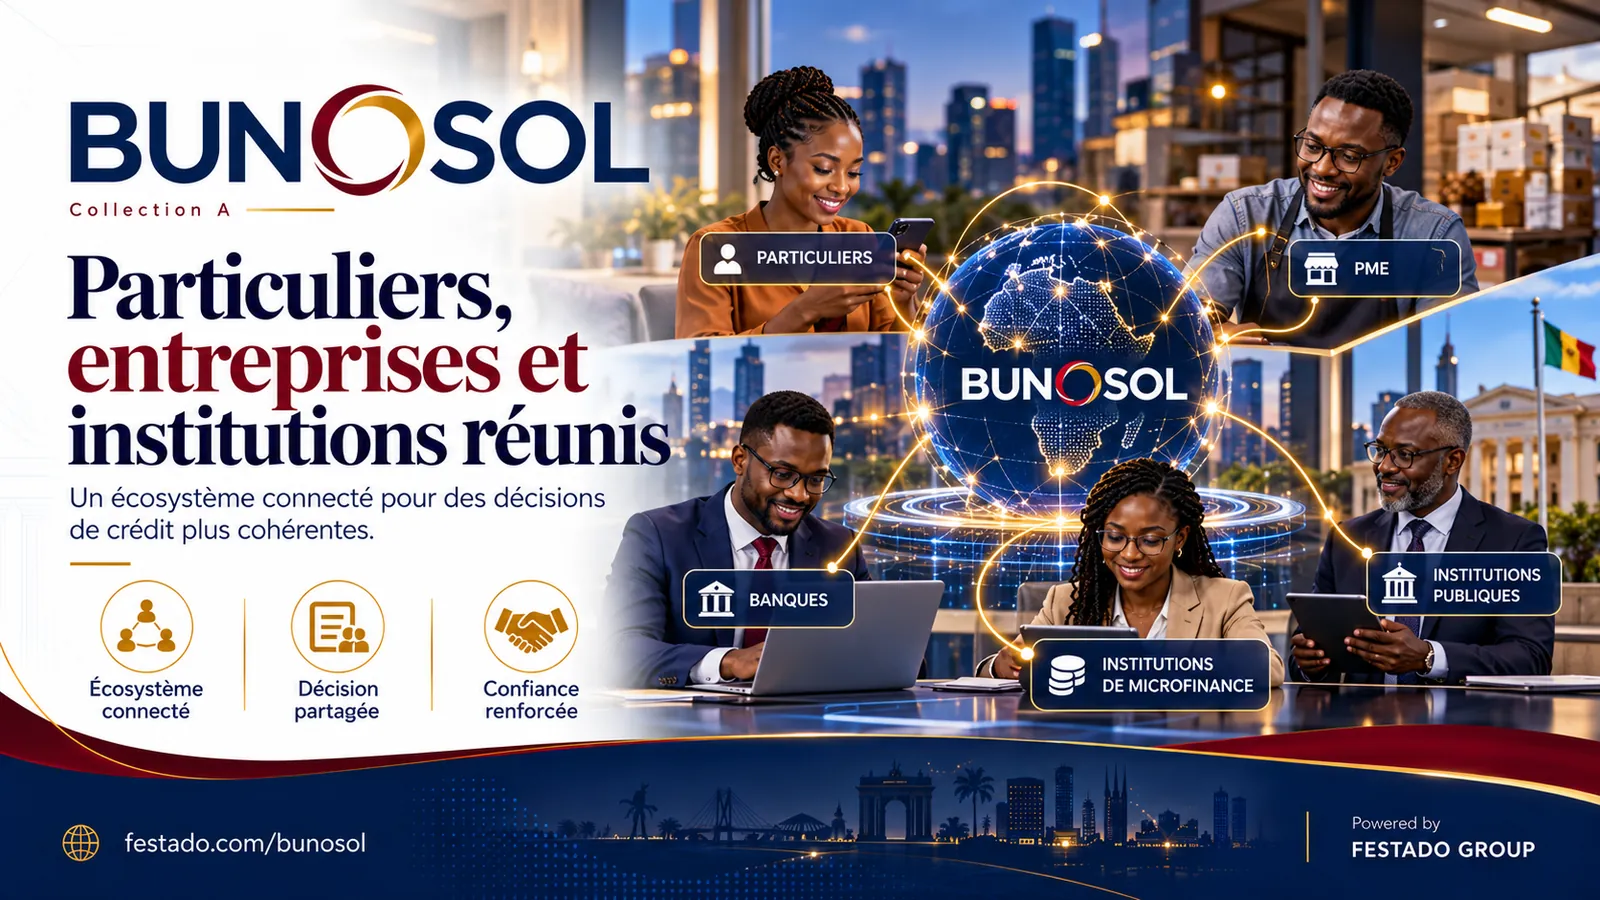
Particuliers, entreprises et institutions, réunis autour de données de confiance.
BUNOSOL Personal
Score, rapports, historique, consentements et contestations pour les particuliers.
En savoir plus →BUNOSOL Enterprise
Solvabilité, dirigeants, paiements, rapports et surveillance pour les entreprises.
En savoir plus →Banques & institutions
Un espace client B2B pour demander des rapports, suivre ses demandes et décider en confiance.
En savoir plus →Microfinance & finance rurale
Des preuves graduées pour les revenus saisonniers, agricoles et informels.
En savoir plus →Partenaires de données
Un Partner Data Hub pour transmettre des données autorisées, qualifiées et réconciliées.
En savoir plus →Régulateurs & auditeurs
Un accès dédié aux indicateurs de qualité, d’exposition et de conformité.
En savoir plus →Pas de score universel. Huit scores, chacun avec sa propre finalité.
Un score conçu pour octroyer un crédit à un particulier ne doit pas servir à prioriser un recouvrement. BUNOSOL distingue donc huit produits de notation, chacun limité à l’usage pour lequel il est conçu.
Personal Credit Score
Conçu pour estimer la capacité d’un particulier à honorer un crédit, à partir de son historique et de ses engagements.
Business Credit Score
Conçu pour évaluer la solvabilité d’une entreprise avant un crédit ou une ligne commerciale.
Payment Behavior Score
Conçu pour refléter la régularité des paiements : échéances, factures, fournisseurs.
Business Failure Score
Conçu pour anticiper le risque de défaillance d’une entreprise.
Fraud Risk Score
Conçu pour signaler les incohérences d’identité ou de demande évocatrices d’une fraude.
Collection Score
Conçu pour prioriser et adapter les actions de recouvrement.
Rural Credit Score
Conçu pour tenir compte des revenus saisonniers et des activités agricoles ou informelles.
Thin-File Score
Conçu pour les personnes ayant peu d’historique de crédit, à partir de données alternatives autorisées.
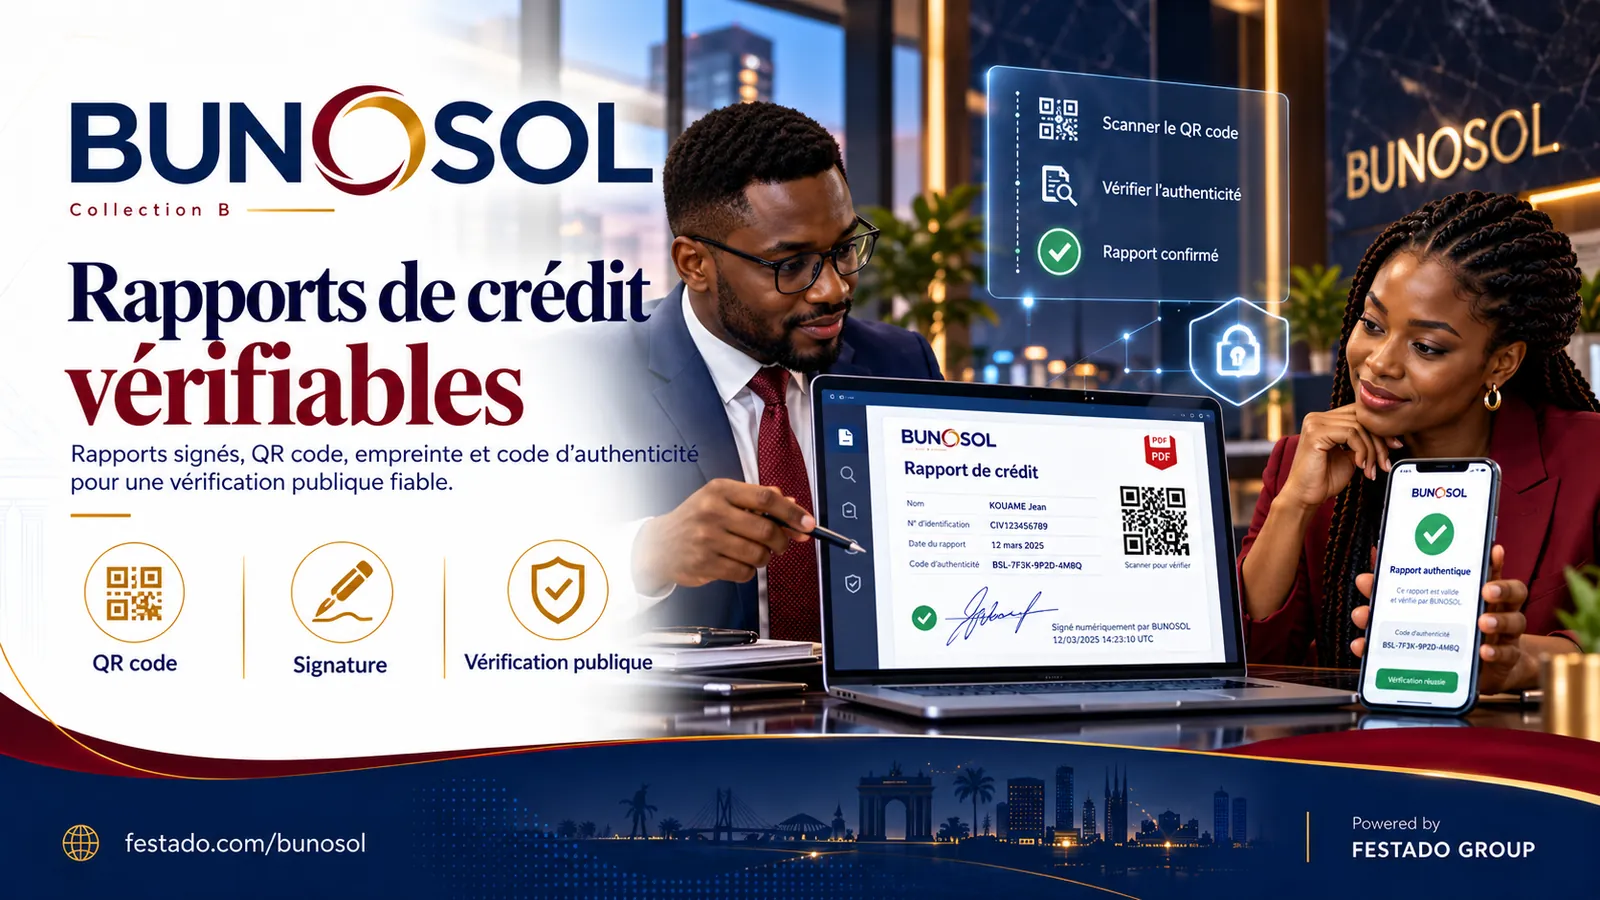
Des rapports signés, vérifiables par QR code.
Les rapports BUNOSOL sont conçus pour être signés, porter un QR code et une empreinte d’authenticité, et pouvoir être vérifiés publiquement. Trois familles de rapports répondent à trois publics.
- Particuliers : rapport complet ou synthétique, preuve de solvabilité, surveillance…
- Entreprises : rapport complet ou express, bénéficiaires effectifs, risque de défaillance…
- Institutions et régulateurs : qualité des contributions, exposition consolidée, indicateurs réglementaires…
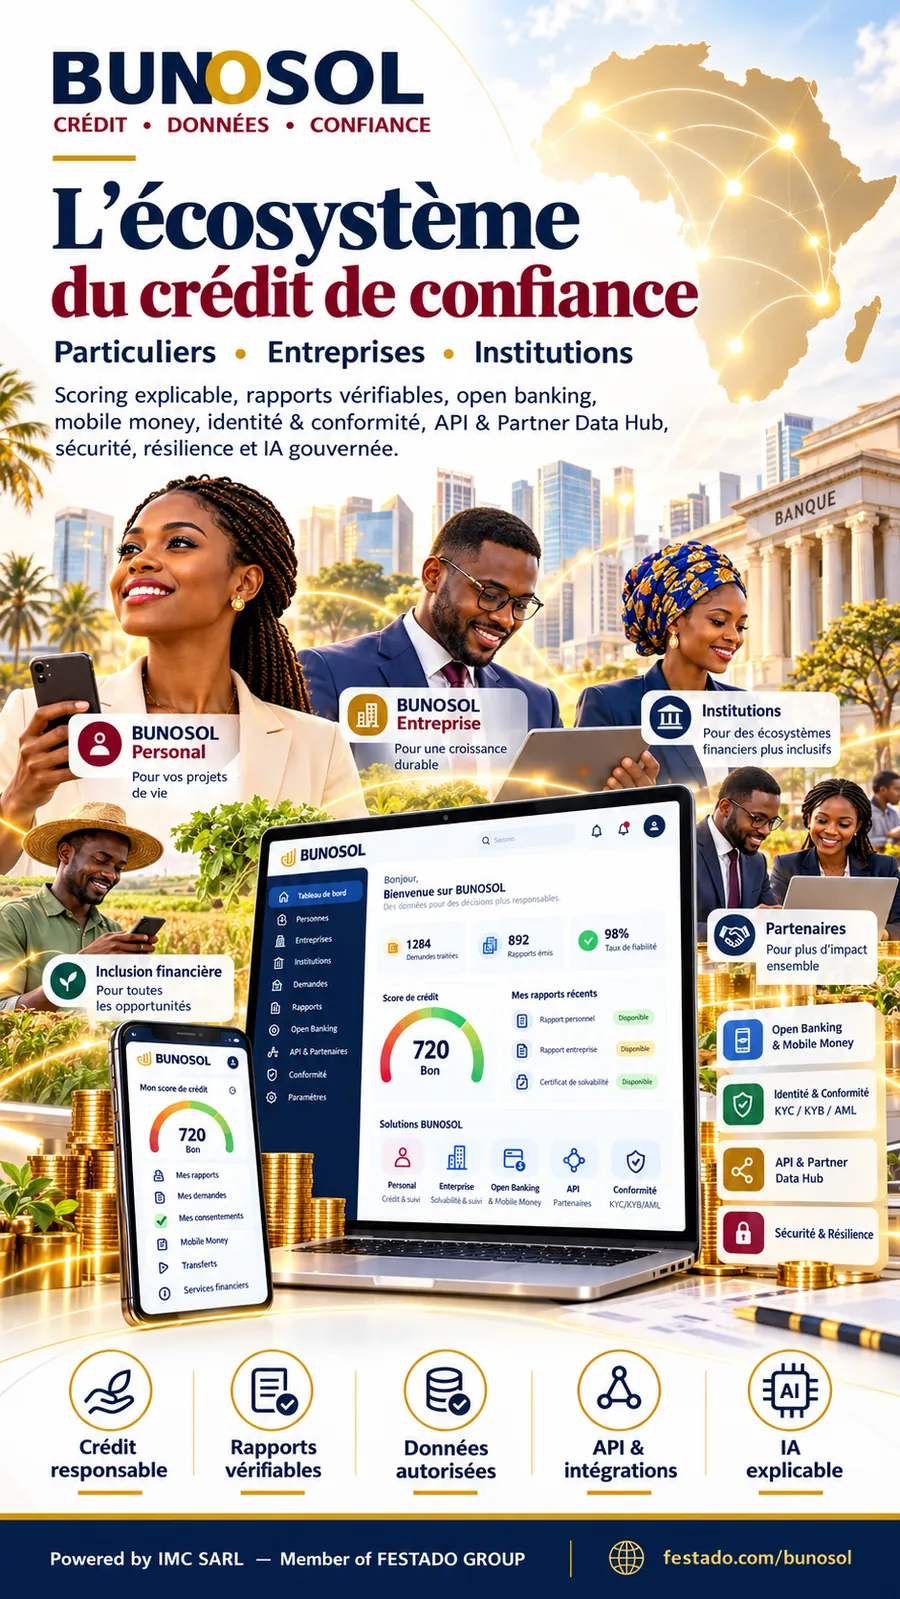
Banques, Mobile Money, microfinance, entreprises : une même source de confiance.
BUNOSOL est conçu comme une infrastructure partagée : les institutions et les partenaires transmettent des données autorisées, et chacun accède à l’information dont il a besoin, dans le respect des droits des personnes concernées.
- Open Banking et Mobile Money, avec consentement
- Données alternatives pour ceux qui ont peu d’historique
- API, Developer Portal et Partner Data Hub
- Identité, fraude et conformité KYC / KYB / AML
Un crédit plus inclusif pour l’Afrique.
En ville comme en milieu rural, dans les PME comme dans l’économie informelle, beaucoup de personnes solvables restent invisibles faute d’historique. BUNOSOL est conçu pour valoriser des preuves autorisées — Mobile Money, revenus saisonniers, données alternatives — afin d’ouvrir l’accès à un crédit responsable.
Des règles claires, des droits respectés.
Consentement
Vos données, votre choix.
Finalité
Des données utilisées pour des objectifs clairs.
Contestation & correction
Signalez, corrigez, faites valoir vos droits.
Sécurité & traçabilité
Des actions enregistrées et vérifiables.
Voyez ce que BUNOSOL peut changer dans vos décisions de crédit.
Présentation de la conception, des produits de notation et de l’espace client.
Sans engagement · Un produit de Festado Consulting & IMC